کادر ۱
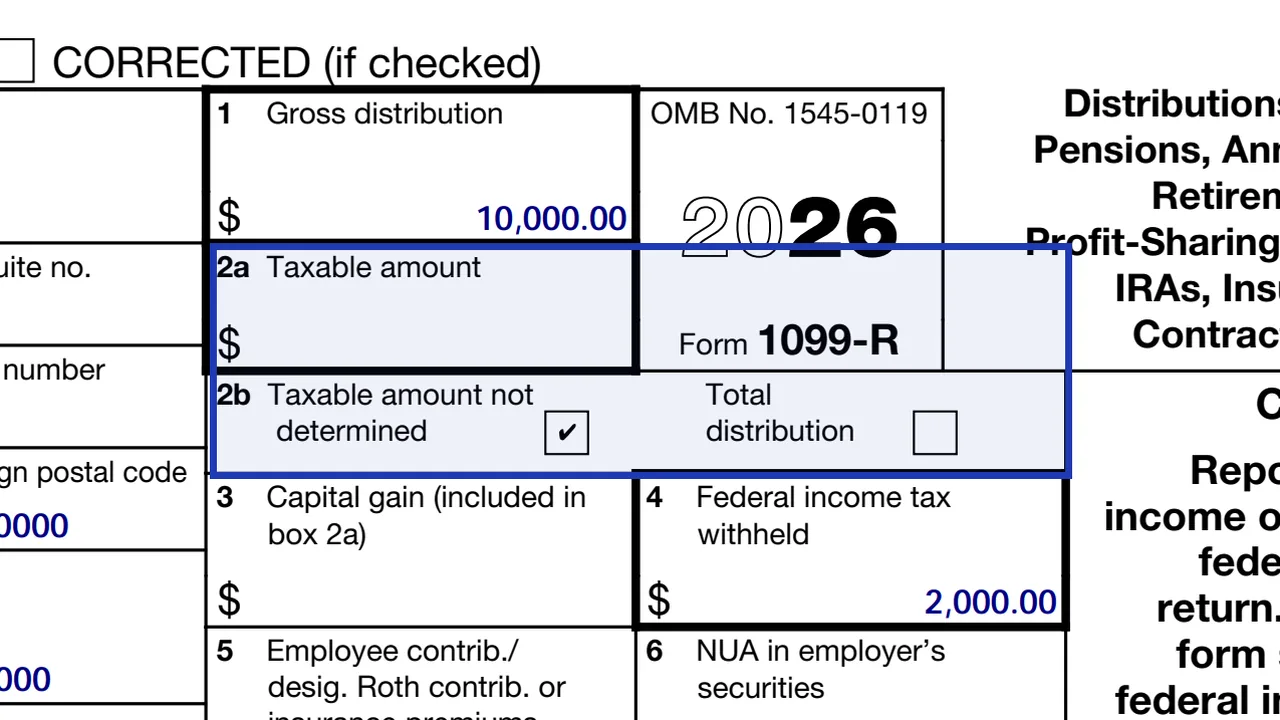
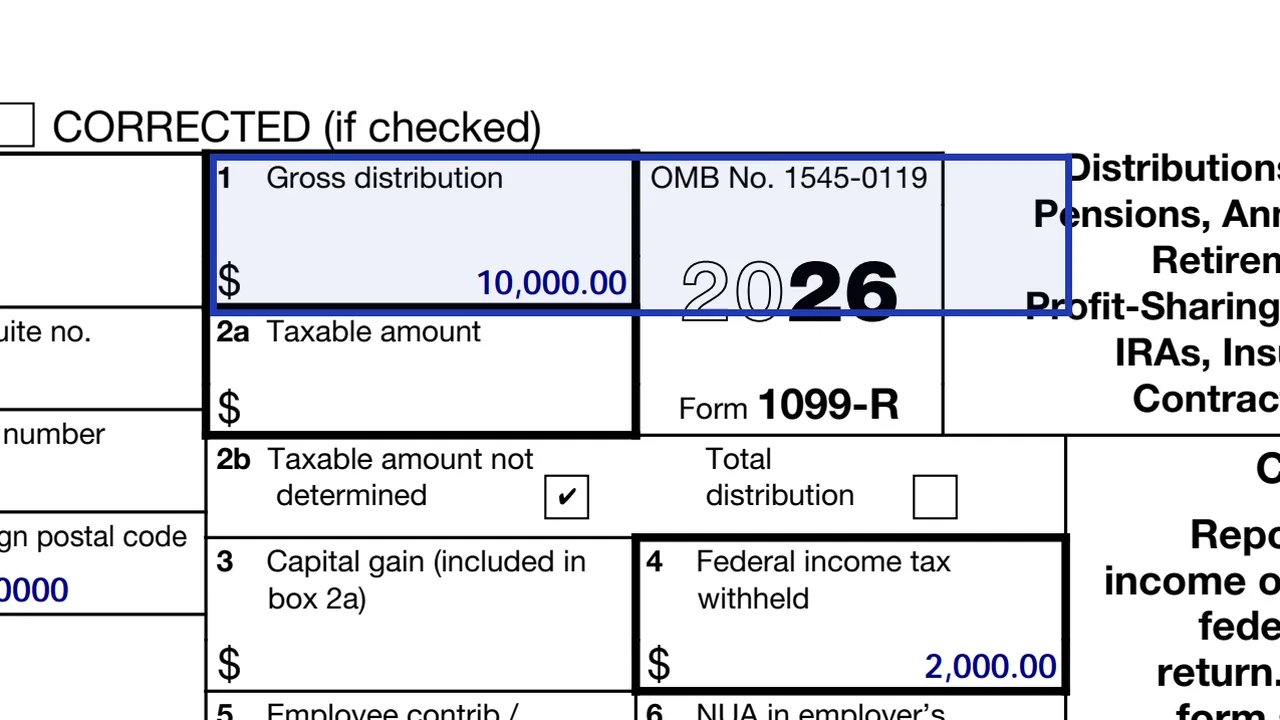
توزیع ناخالص پیش از کسر مالیات، شامل انتقالهای مستقیم و تبدیلهای IRA به Roth IRA.
1099-R
Distributions From Pensions, Annuities, Retirement or Profit-Sharing Plans, IRAs, Insurance Contracts, etc.
فرم 1099-R پولی را گزارش میکند که از یک طرح بازنشستگی یا ترتیبات مشابه پرداخت شده است. این شامل مستمریهای بازنشستگی، مستمریها، حسابهای بازنشستگی فردی (IRA)، طرحهای سهیمسازی در سود و بازنشستگی، قراردادهای بیمه و طرحهای مزایای درآمد بازماندگان میشود. مدیر طرح، متولی یا بیمهگر یک نسخه برای شما میفرستد و نسخهای دیگر را به IRS ارائه میدهد.
اگر برداشتی داشتهاید، پول را انتقال (rollover) دادهاید یا IRA را به Roth IRA تبدیل کردهاید، منتظر دریافت این فرم باشید. پرداختکننده آن را تکمیل میکند. کد توزیع در کادر ۷ به IRS میگوید پرداخت از چه نوعی بوده است؛ بنابراین برای اینکه اظهارنامهٔ شما با این پول چگونه رفتار کند اهمیت زیادی دارد.
اگر پرداختکننده هستید، طبق دستورالعمل برای هر فردی که توزیع تعیینشدهای به مبلغ ۱۰ دلار یا بیشتر به او پرداخت کردهاید یک فرم ارائه میدهید. این صفحه فرم ۲۰۲۶ را برای توزیعهای سال ۲۰۲۶ پوشش میدهد.
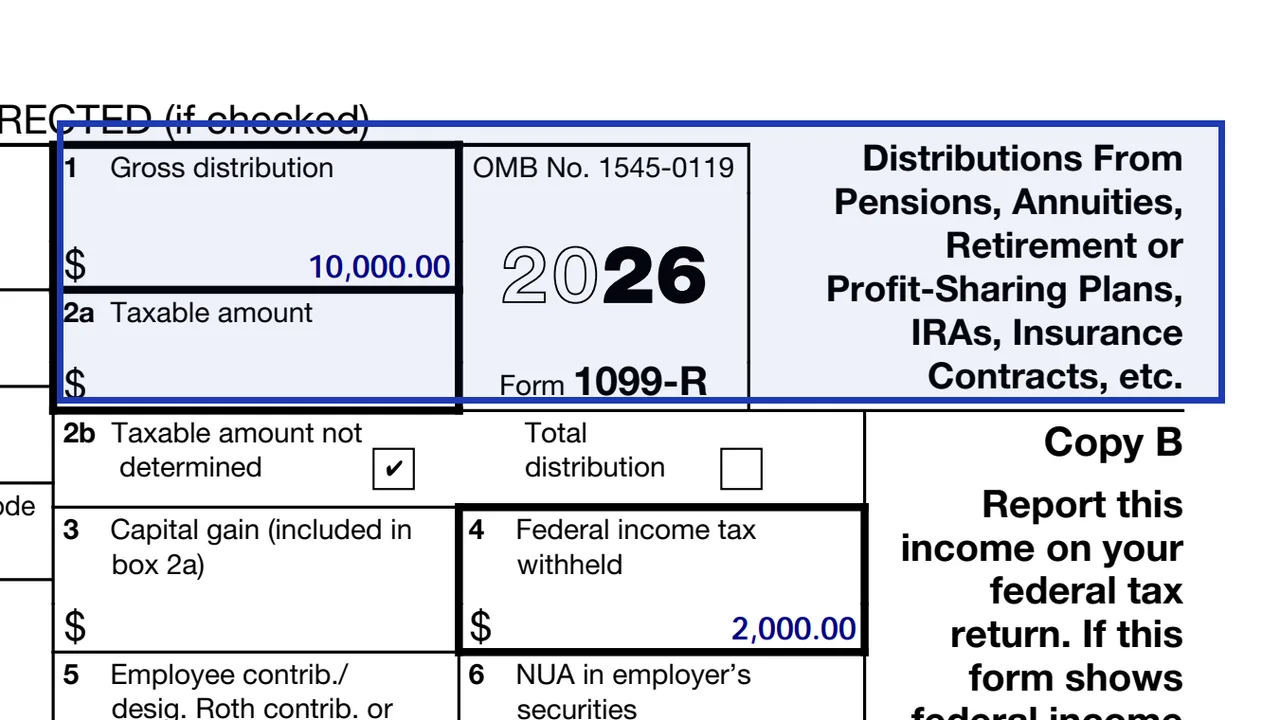
توزیع ناخالص پیش از کسر مالیات، شامل انتقالهای مستقیم و تبدیلهای IRA به Roth IRA.
2a مبلغ مشمول مالیات است. 2b دو کادر انتخابی دارد: مبلغ مشمول مالیات تعیین نشده، و توزیع کامل.
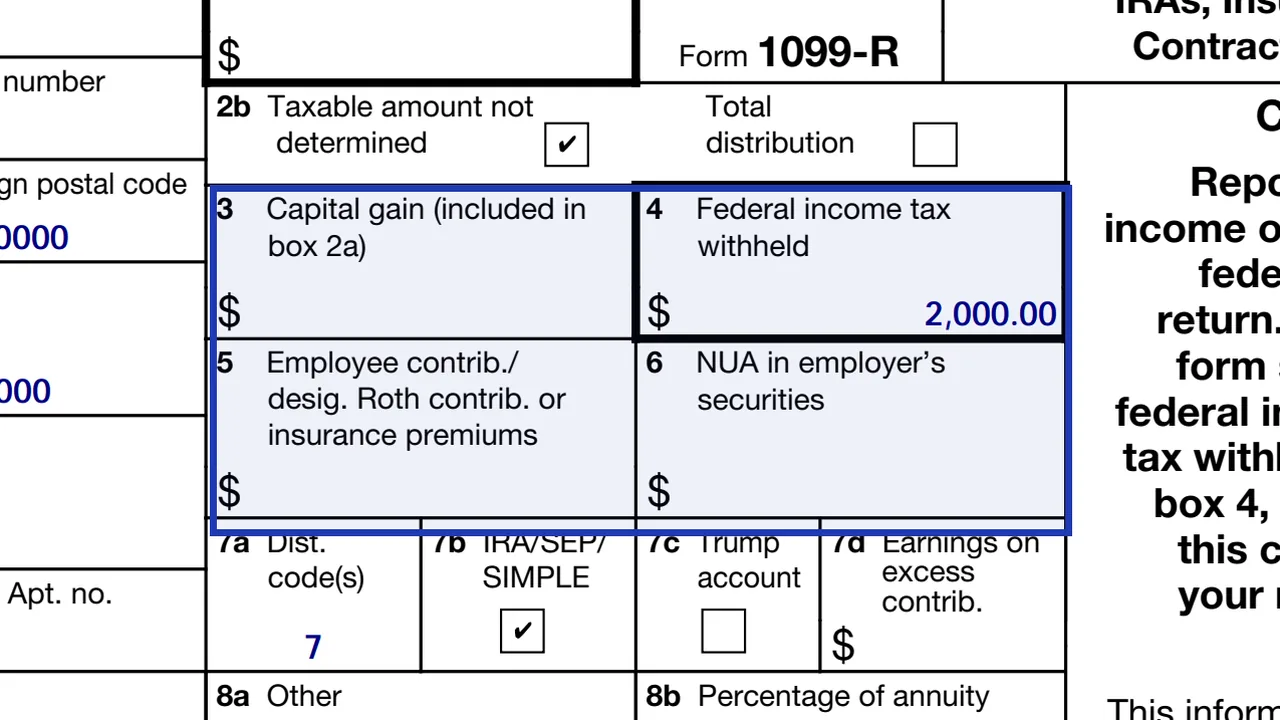
کادر ۳ سود سرمایهای که در 2a آمده، کادر ۴ مالیات بر درآمد فدرال کسرشده، کادر ۵ مشارکتهای کارمند، مشارکتهای Roth تعیینشده یا حق بیمه، کادر ۶ افزایش ارزش تحققنیافتهٔ خالص در اوراق بهادار کارفرما.
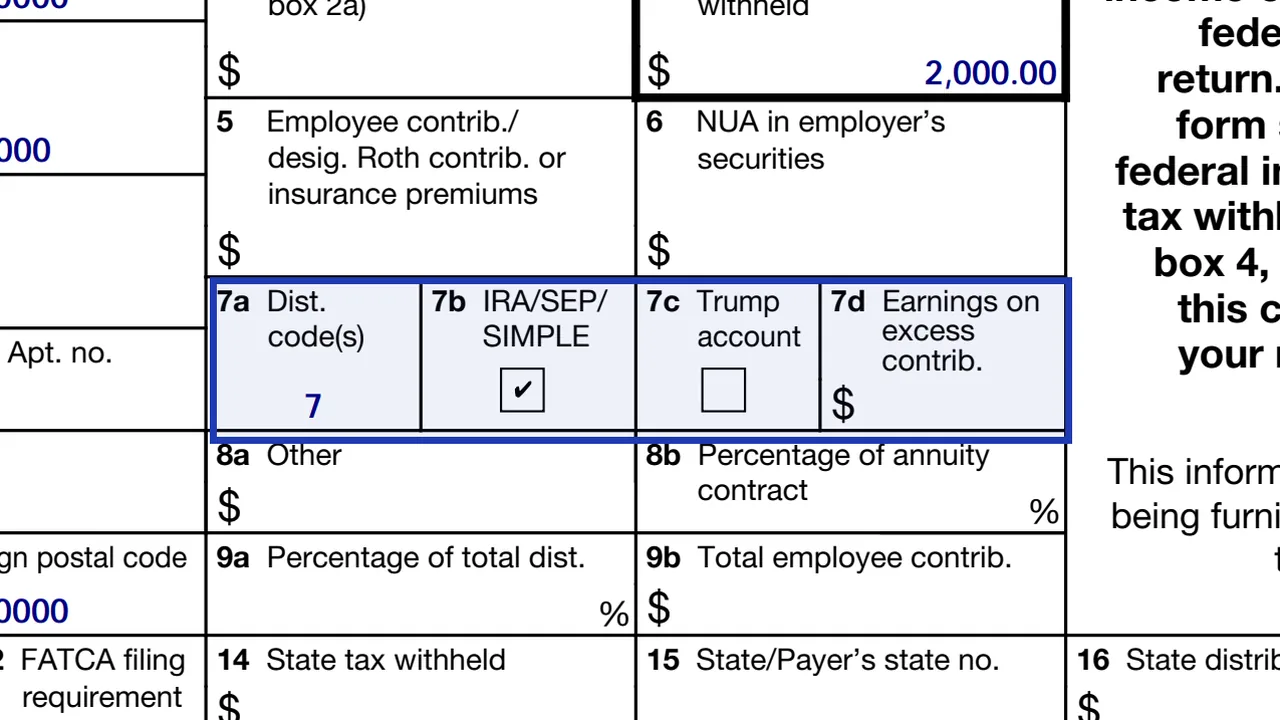
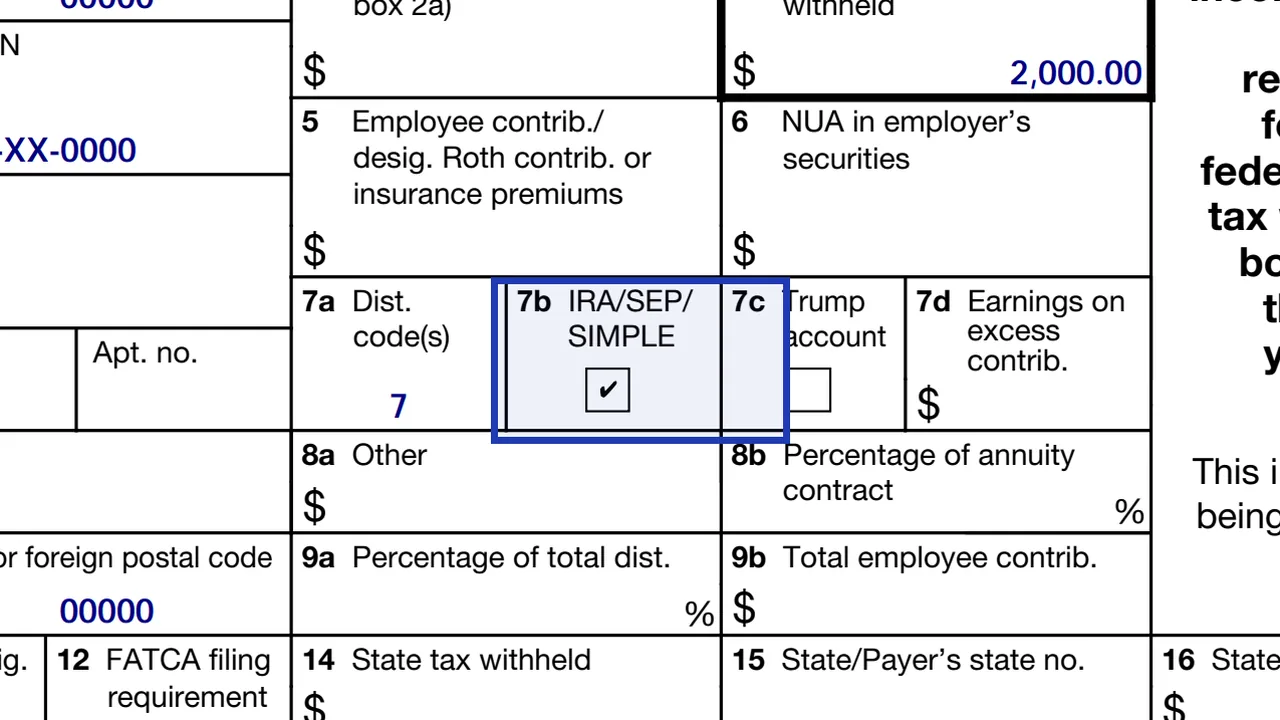
7a یک یا چند کد دارد. نمونهها: ۷ برای توزیع عادی، ۴ برای مزایای فوت، G برای انتقال مستقیم و J برای برداشت زودهنگام از Roth IRA. 7b کادر انتخابی IRA/SEP/SIMPLE است، 7c کادر انتخابی حساب Trump است و 7d سود مشارکتهای مازاد است.
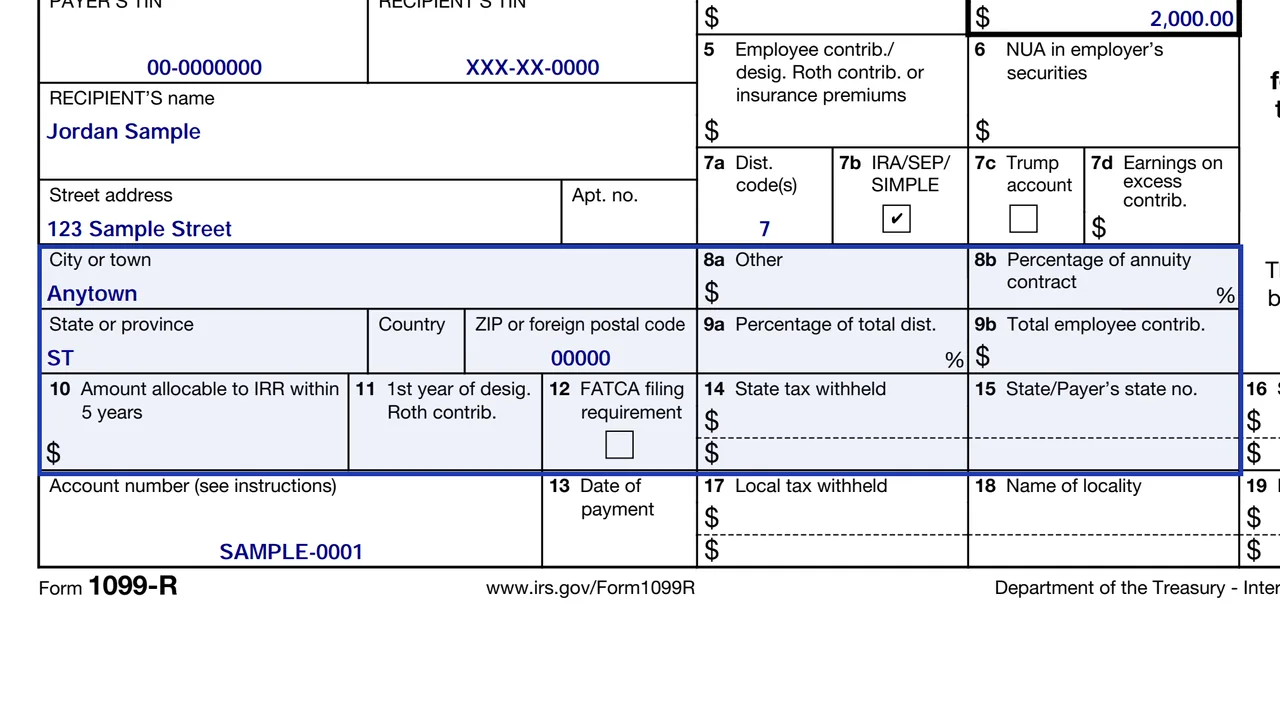
کادر ۸ سایر مبالغ، کادر ۱۰ مبلغ قابل تخصیص به انتقال Roth درون طرح در پنج سال، و کادر ۱۱ نخستین سال مشارکتهای Roth تعیینشده.
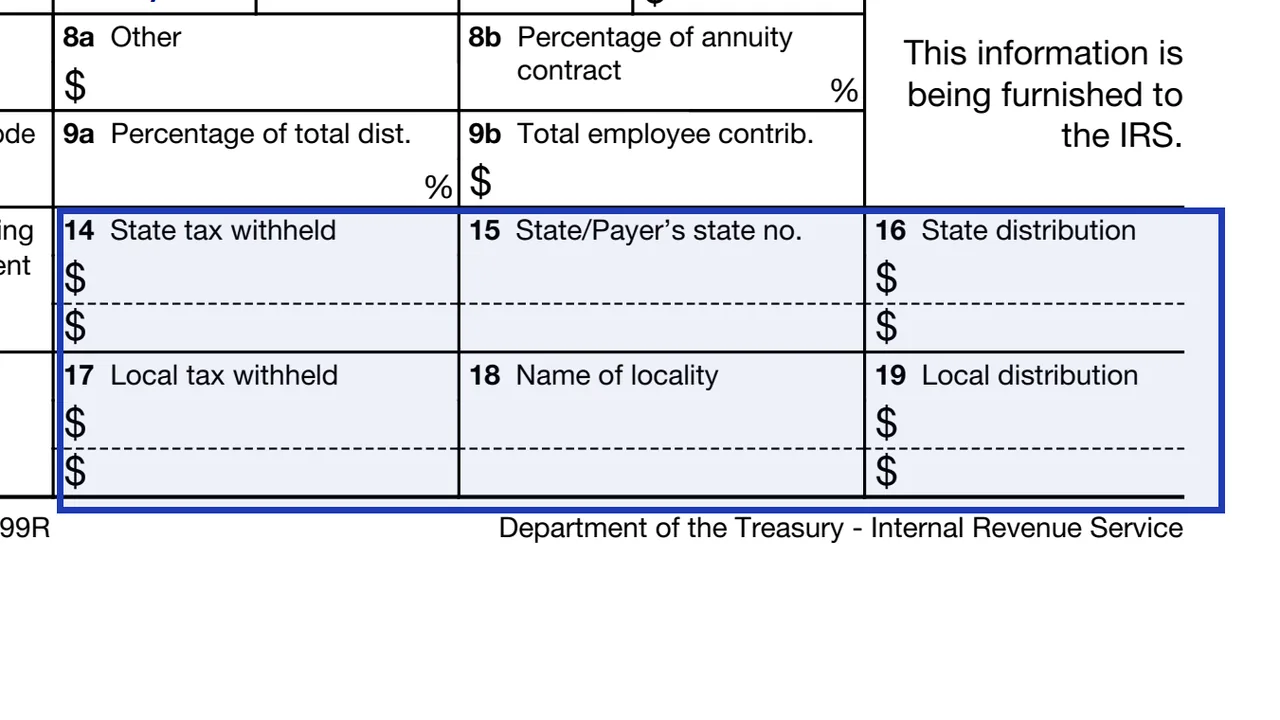
فرم کادرهای بیشتری برای اطلاعات مالیات ایالتی و محلی دارد، از جمله مالیات ایالتی کسرشده.
نام، نشانی و TIN پرداختکننده و نام، نشانی و TIN دریافتکننده را وارد کنید. میتوانید TIN دریافتکننده را در نسخهٔ دریافتکننده کوتاه کنید، اما در نسخهای که به IRS ارائه میشود نه.
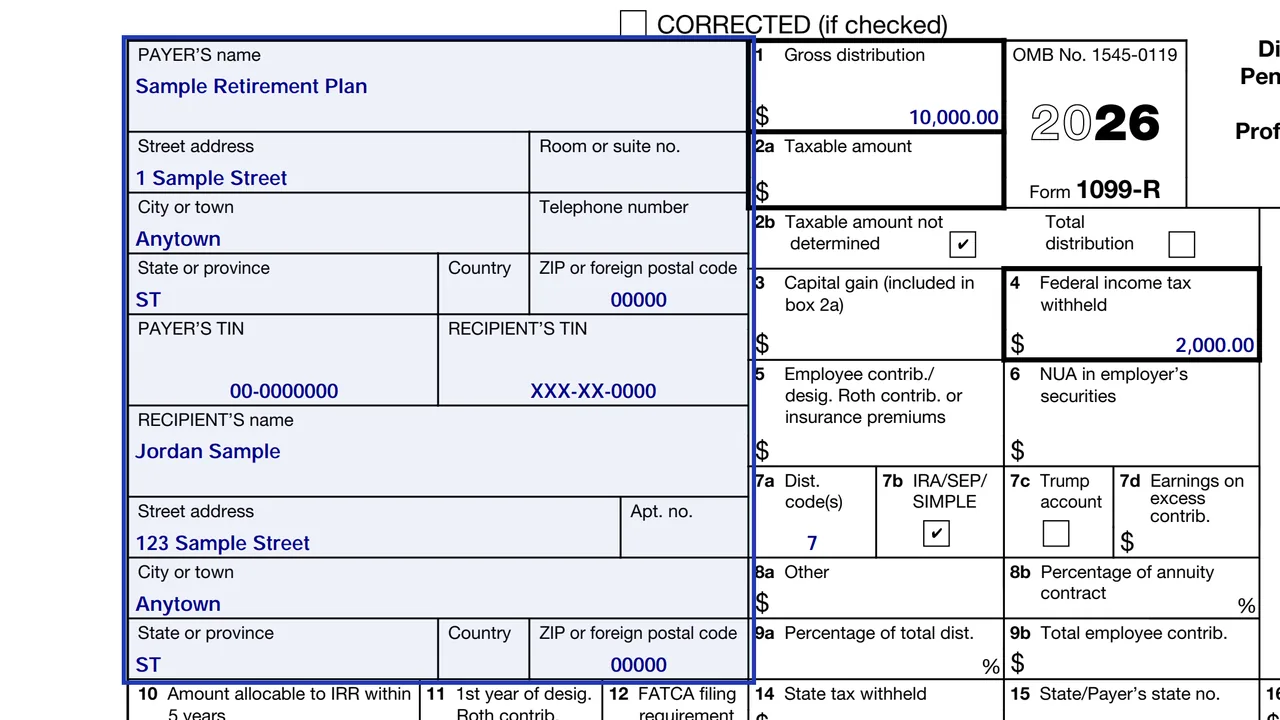
کل توزیع را پیش از کسر مالیات بر درآمد فدرال یا سایر کسورات وارد کنید.
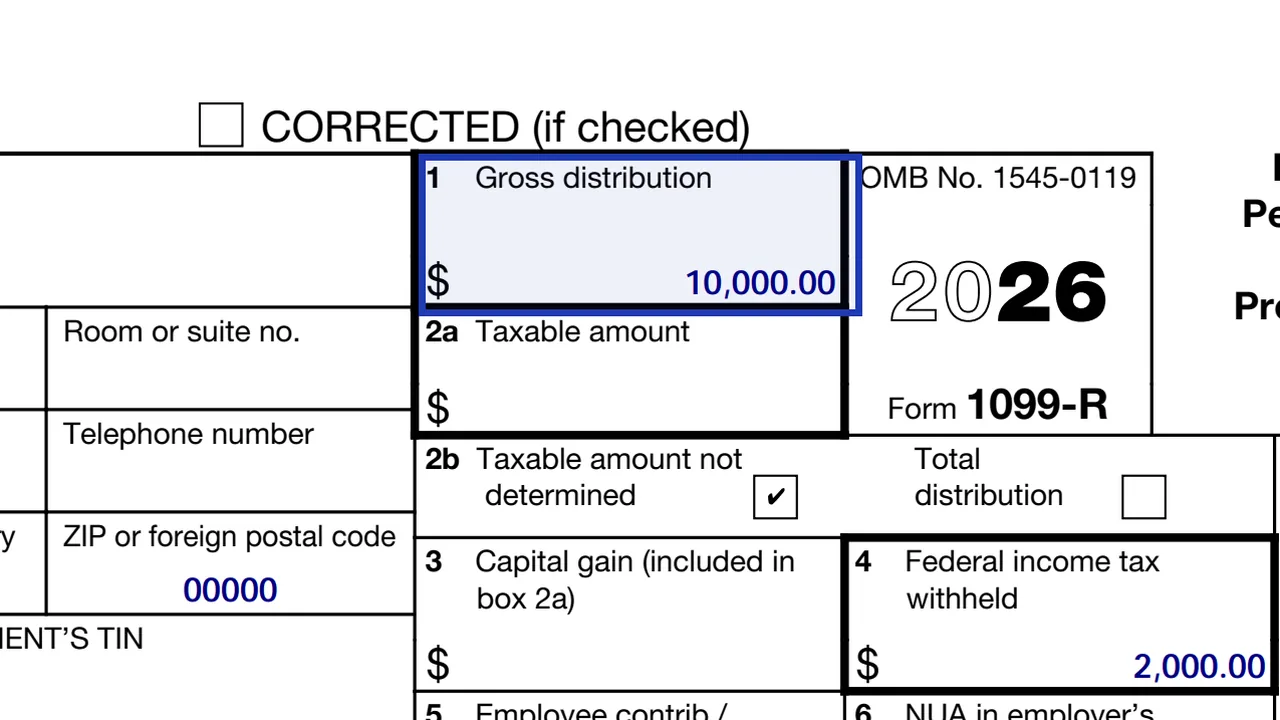
مبلغ مشمول مالیات را وارد کنید. اگر نمیتوان آن را تعیین کرد، کادر «مبلغ مشمول مالیات تعیین نشده» را در 2b علامت بزنید. وقتی توزیع حساب را میبندد، «توزیع کامل» را علامت بزنید.
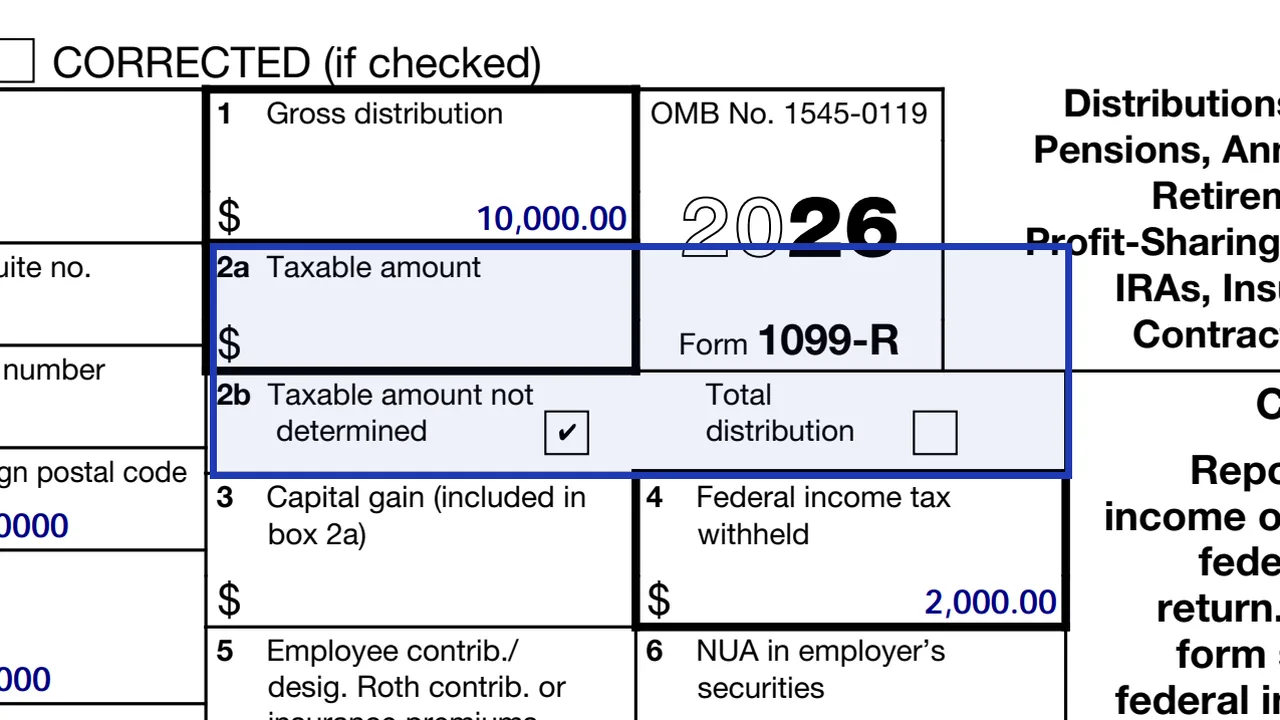
هر مالیات بر درآمد فدرال کسرشده را وارد کنید، از جمله کسر اجباری ۲۰ درصد از توزیعهای انتقالپذیر واجد شرایط که مستقیم منتقل نشدهاند.
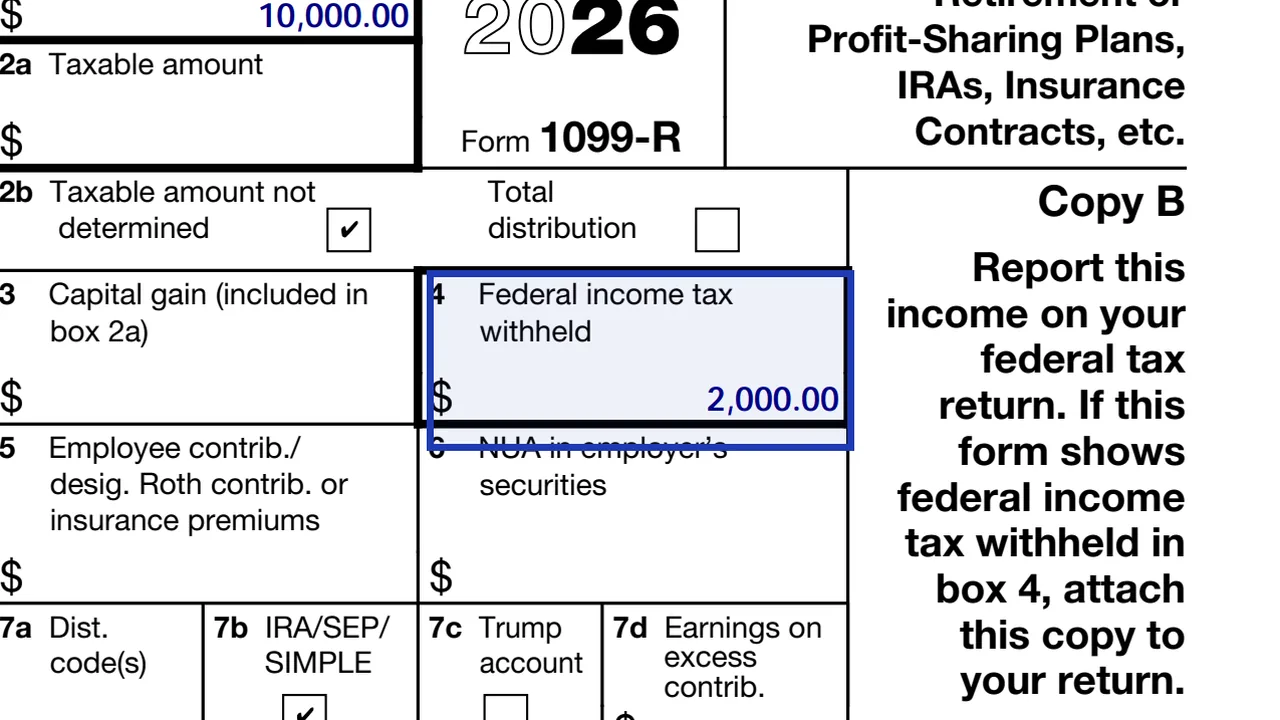
کد درست توزیع را از جدول کدها در دستورالعمل انتخاب کنید. کد نادرست میتواند نحوهٔ برخورد IRS با توزیع را تغییر دهد.
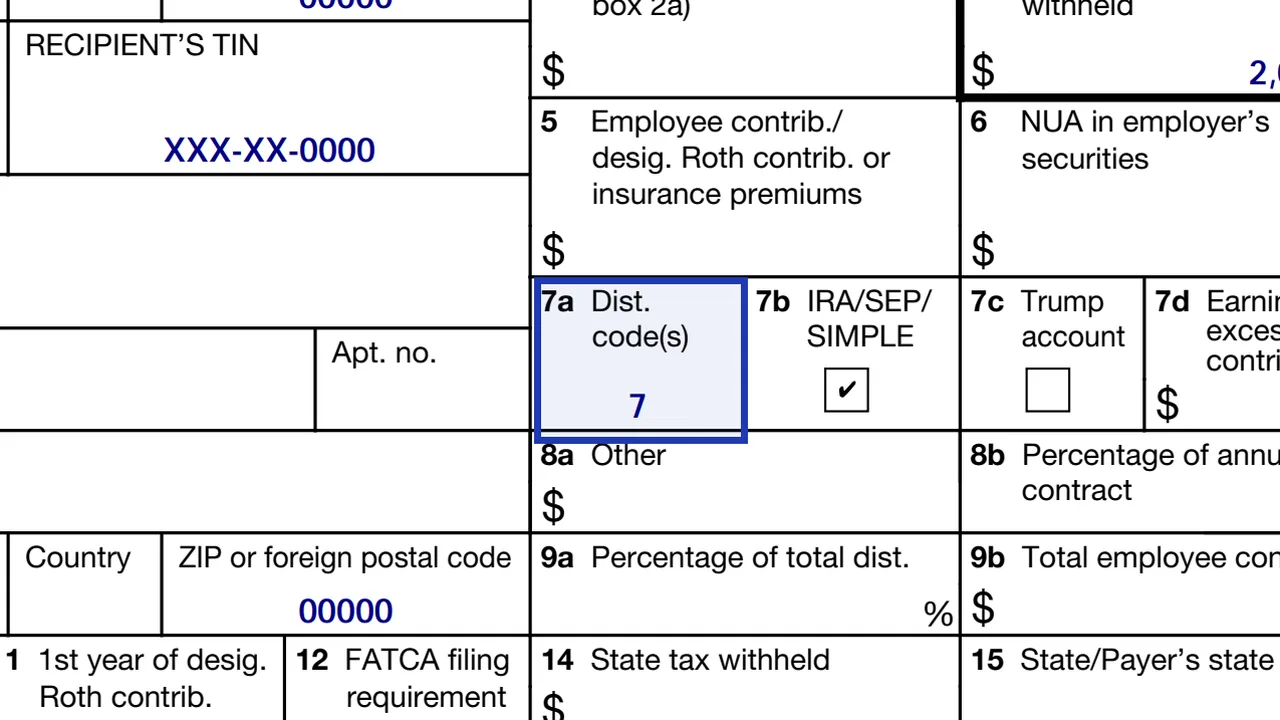
وقتی توزیع از یکی از این ترتیبات است، کادر IRA/SEP/SIMPLE را علامت بزنید.
خود فرم واقعی را در یک تب مرورگر پر میکنید و تا رسیدن به PDF نهایی هیچ مانعی سر راه نیست.
General Instructions for Certain Information Returns سررسیدهای هر سال را فهرست میکند. برای اظهارنامههای ۲۰۲۵، ارائهٔ کاغذی به IRS تا ۲ مارس ۲۰۲۶ و ارائهٔ الکترونیکی تا ۳۱ مارس ۲۰۲۶ مهلت داشت.
اگر در مجموع باید ۱۰ اظهارنامهٔ اطلاعاتی یا بیشتر ارائه دهید، باید الکترونیکی ارائه دهید. IRS درگاه رایگان IRIS را عرضه میکند. ارائهدهندگان کاغذی نسخهٔ A را با فرم 1096 میفرستند.
وقتی اشتباهی پیدا کردید، سریع فرم اصلاحی ارائه دهید.
دستورالعمل برای جزئیات جریمه به Publication 1099 ارجاع میدهد. نسخهٔ A چاپشده از PDF اسکنشدنی نیست، پس آن را ارائه نکنید.
کد نادرست کادر ۷، گزارش انتقال مستقیم بهعنوان مشمول مالیات، و اشتباه گرفتن توزیع ناخالص کادر ۱ با مبلغ مشمول مالیات کادر 2a.
5498
۸۳ فیلد، ۴ صفحه
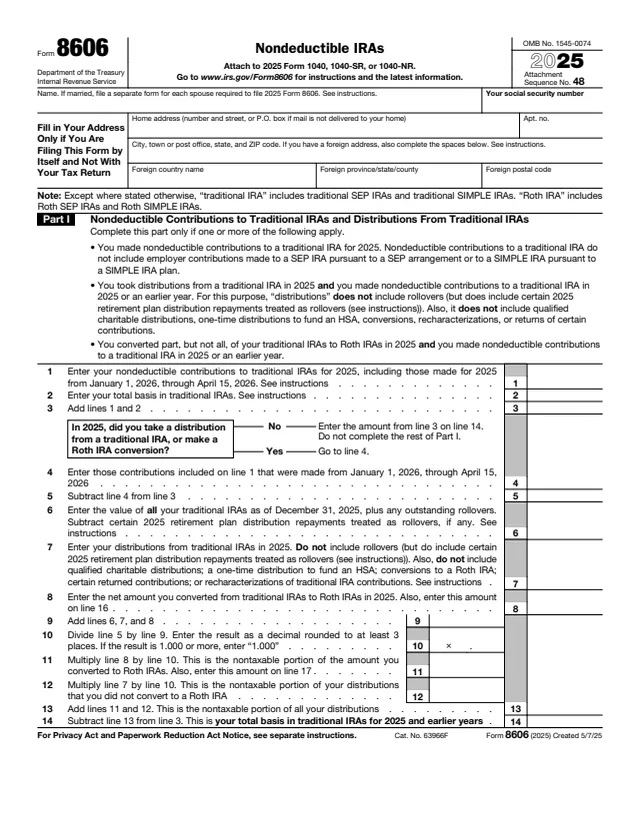
8606
۴۵ فیلد، ۲ صفحه
5329
۷۵ فیلد، ۳ صفحه
1099-INT
۱۲۷ فیلد، ۷ صفحه
W-4P
۴۴ فیلد، ۴ صفحه
1096
۵۵ فیلد، ۳ صفحه
پرداختکنندهٔ توزیع آن را ارائه میدهد، نه کسی که پول را دریافت کرده است.
هیچ ابزاری با این جستوجو پیدا نشد.
پرداختکننده، مثل مدیر طرح، متولی IRA یا بیمهگر. شما نسخهٔ B را برای اظهارنامهتان دریافت میکنید.
نوع توزیع را به IRS میگوید. کدهای دستورالعمل شامل ۷ برای توزیعهای عادی، ۴ برای مزایای فوت و G برای انتقالهای مستقیم است.
کادر ۱ توزیع ناخالص پیش از کسر مالیات است. کادر 2a مبلغ مشمول مالیات است که میتواند کمتر از مبلغ ناخالص باشد.
بله. انتقال مستقیم با یک کد توزیع در کادر ۱ میآید، هرچند لزوماً مشمول مالیات نیست.
دستورالعمل میگوید برای هر فردی که توزیع تعیینشدهای به مبلغ ۱۰ دلار یا بیشتر دریافت کرده فرم ارائه دهید.
پرداختکننده میتواند TIN دریافتکننده را در نسخهٔ دریافتکننده کوتاه کند، اما در نسخهای که به IRS ارائه میشود نه. TIN پرداختکننده هرگز کوتاه نمیشود.